
Bonus-malus en assurance auto : comment il se calcule et comment connaître le vôtre
Le bonus-malus, ou coefficient de réduction-majoration (CRM), ajuste votre prime d’assurance auto selon vos accidents responsables. Chaque année sans accident responsable le fait baisser, chaque accident responsable le fait monter. Les règles sont fixées par le Code des assurances (article A121-1) et sont les mêmes chez tous les assureurs ; elles s’appliquent aussi à la moto. Voici comment il se calcule, comment il évolue et où trouver le vôtre.
L’essentiel en 6 réponses
| Question | Réponse courte |
|---|---|
| Quel est le coefficient de départ ? | 1,00 pour un nouveau conducteur. |
| Que rapporte une année sans accident responsable ? | Le coefficient baisse de 5 %, jusqu’au minimum de 0,50, atteint après 13 ans. |
| Que coûte un accident responsable ? | +25 % s’il est entièrement responsable, +12,5 % s’il l’est en partie. |
| Quel est le maximum ? | 3,50, soit une prime multipliée par 3,5. |
| Combien de temps dure un malus ? | Après 2 années consécutives sans accident responsable, le coefficient revient à 1,00. |
| Où trouver mon coefficient ? | Sur votre avis d’échéance et sur votre relevé d’information. |
Comment se calcule le bonus-malus ?
Le coefficient est recalculé à chaque échéance annuelle, selon les règles fixées par le Code des assurances (article A121-1) :
- Année sans accident responsable : coefficient multiplié par 0,95 (−5 %), sans descendre sous 0,50.
- Accident entièrement responsable : coefficient multiplié par 1,25 (+25 %). Un premier accident fait passer de 1,00 à 1,25, ou de 0,80 à 1,00.
- Accident partiellement responsable : coefficient multiplié par 1,125 (+12,5 %).
- Plafond : le coefficient ne dépasse jamais 3,50.
- Retour à 1,00 : après 2 années consécutives sans accident responsable, un coefficient supérieur à 1,00 revient directement à 1,00.
- Exception : un conducteur à 0,50 depuis au moins 3 ans ne perd pas ce bonus au premier accident responsable.
Chaque résultat est arrondi à la deuxième décimale inférieure.
Le bonus année après année
| Année | Calcul du coefficient | Coefficient après réduction |
|---|---|---|
| 1ʳᵉ année | 1 × 0,95 | 0,95 |
| 2ᵉ année | 0,95 × 0,95 | 0,90 |
| 3ᵉ année | 0,90 × 0,95 | 0,85 |
| 4ᵉ année | 0,85 × 0,95 | 0,80 |
| 5ᵉ année | 0,80 × 0,95 | 0,76 |
| 6ᵉ année | 0,76 × 0,95 | 0,72 |
| 7ᵉ année | 0,72 × 0,95 | 0,68 |
| 8ᵉ année | 0,68 × 0,95 | 0,64 |
| 9ᵉ année | 0,64 × 0,95 | 0,60 |
| 10ᵉ année | 0,60 × 0,95 | 0,57 |
| 11ᵉ année | 0,57 × 0,95 | 0,54 |
| 12ᵉ année | 0,54 × 0,95 | 0,51 |
| 13ᵉ année | 0,51 × 0,95 | 0,50 |
Le malus accident après accident
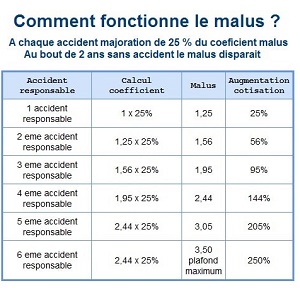
En partant d’un coefficient de 1,00, avec un accident entièrement responsable par an :
| Accidents responsables | Calcul | Coefficient | Majoration de la prime |
|---|---|---|---|
| 1 | 1,00 × 1,25 | 1,25 | +25 % |
| 2 | 1,25 × 1,25 | 1,56 | +56 % |
| 3 | 1,56 × 1,25 | 1,95 | +95 % |
| 4 | 1,95 × 1,25 | 2,43 | +143 % |
| 5 | 2,43 × 1,25 | 3,03 | +203 % |
| 6 et plus | plafonné | 3,50 | +250 % |
Les sinistres qui ne font pas monter votre malus
Seuls les accidents où votre responsabilité est engagée, totalement ou en partie, augmentent votre coefficient. Ne comptent pas :
- un sinistre qui ne met en jeu que la garantie vol, incendie ou bris de glace ;
- une catastrophe naturelle ;
- un accident dont vous n’êtes pas responsable ;
- des dégâts causés à votre véhicule en stationnement par un tiers non identifié, si votre responsabilité n’est engagée à aucun titre.
Attention : un accident sans tiers dont vous êtes à l’origine (un poteau, un mur, un fossé) est un accident responsable.
Vous êtes malussé ? Au-delà de 1,00, beaucoup d’assureurs généralistes refusent le dossier ou appliquent une forte surprime. Voir notre assurance auto pour conducteurs malussés, qui compare 13 contrats d’assureurs acceptant les coefficients jusqu’à 3,50.

Simuler votre bonus-malus
Comparateur de bonus-malus
Entrez un nombre d’années sans avoir été responsable d’un accident.Simulateur d’évolution du bonus-malus
Entrez un nombre d’années sans avoir eu d’accident.| Année | Coefficient Bonus-Malus |
|---|
Calculer l’effet d’un accident sur votre prime
Calculateur malus
Comment connaître son malus assurance auto et son impact sur sa prime ?
Comment connaître son bonus-malus ?
1. Sur votre avis d’échéance
L’avis d’échéance est un document que votre assureur vous transmet chaque année, généralement avant la date de renouvellement de votre contrat. Ce document contient plusieurs informations importantes, dont :
- Votre prime d’assurance pour l’année à venir.
- Votre coefficient bonus-malus actuel.
Cet avis est la source la plus directe pour vérifier votre bonus-malus. Il est recommandé de conserver ce document pour suivre l’évolution de votre coefficient et anticiper les modifications de votre prime.
2. Sur votre relevé d’information
Vous pouvez également obtenir votre coefficient bonus-malus en demandant un relevé d’information auprès de votre assureur. Ce document officiel contient :
- Votre historique de conduite sur les cinq dernières années.
- Les sinistres responsables (s’ils existent).
- Votre coefficient bonus-malus actuel.
Le relevé d’information est souvent nécessaire si vous changez d’assureur, car il permet à votre nouveau prestataire de connaître votre situation. Vous pouvez le demander à tout moment, que ce soit en ligne via votre espace client, par téléphone, ou par courrier. Votre assureur a l’obligation de vous transmettre votre relevé d’information dans les 15 jours qui suivent votre demande.
3. Dans votre espace client en ligne
Avec la digitalisation, de nombreux assureurs proposent un espace client en ligne accessible depuis un ordinateur ou une application mobile. En vous connectant à cet espace, vous pourrez consulter directement :
- Votre contrat d’assurance.
- Votre coefficient bonus-malus.
C’est une méthode rapide et pratique pour accéder à vos informations à tout moment. Si vous n’avez pas encore activé votre espace client, il est recommandé de le faire pour avoir un accès facile à vos données d’assurance, y compris votre bonus-malus. Assuré chez nous ? Accédez à votre espace personnel.
4. En contactant votre assureur
Si vous ne trouvez pas votre coefficient bonus-malus via les méthodes précédentes, vous pouvez toujours contacter directement votre assureur. Le service client pourra :
- Vous indiquer votre bonus-malus actuel.
- Vous envoyer un relevé d’information ou un duplicata de l’avis d’échéance.
Il est aussi possible de prendre rendez-vous en agence si vous préférez obtenir ces informations en personne.
Assuré chez Assurance en Direct ? Nos conseillers vous donnent votre coefficient au 01 80 89 25 05, du lundi au vendredi de 9 h à 19 h et le samedi de 9 h à 12 h.
Pourquoi est-il important de connaître son bonus-malus ?
Connaître votre bonus-malus vous permet de mieux gérer vos contrats d’assurance et de comprendre les variations de votre prime. Si vous avez un bon coefficient, vous pouvez négocier des tarifs avantageux ou comparer les offres d’autres assureurs pour trouver un meilleur contrat.
Vous roulez très peu et vous souhaitez économiser sur votre assurance auto ? Découvrez notre assurance au km
Questions fréquentes
Comment puis-je consulter mon bonus si je n’ai pas reçu mon avis d’échéance ?
Si vous n’avez pas reçu votre avis d’échéance, vous pouvez toujours connaître votre coefficient bonus-malus en demandant un relevé d’information à votre assureur. Ce document contient toutes les informations nécessaires sur votre historique et votre bonus-malus. Vous pouvez en faire la demande par téléphone, en ligne via votre espace client, ou en vous rendant directement en agence.
Où puis-je trouver mon bonus dans mon espace client ?
La plupart des assureurs proposent un espace client en ligne où vous pouvez consulter vos informations d’assurance. Une fois connecté(e), cherchez une section intitulée « Mes contrats », « Mon relevé d’information » ou « Mon bonus-malus ». Ces sections vous permettront d’accéder directement à votre coefficient bonus-malus.
Mon bonus est-il transférable si je change d’assureur ?
Oui, votre bonus est transférable d’un assureur à un autre. Lorsque vous souscrivez une nouvelle assurance, votre nouvel assureur vous demandera un relevé d’information de votre ancien assureur. Ce document contient votre coefficient bonus-malus, qui sera pris en compte pour le calcul de votre nouvelle prime.
Le malus s’efface-t-il si je change d’assureur ?
Non. Votre coefficient figure sur votre relevé d’information et vous suit d’un assureur à l’autre, comme le bonus. Seules 2 années consécutives sans accident responsable le ramènent à 1,00.
Un accident responsable fait-il perdre tout son bonus ?
Non. Le coefficient est multiplié par 1,25 : à 0,80, un accident entièrement responsable vous ramène à 1,00. Un conducteur à 0,50 depuis au moins 3 ans ne perd pas ce bonus au premier accident responsable.
Dernière mise à jour le 4 novembre 2026